


Analys av aktiemarknaden
Läs vår senaste marknadsanalys av aktiemarknaden i Sverige, Europa, USA, Japan och tillväxtmarknaderna. Ta bland annat del av var det är idé att investera just nu och vilka tillgångsslag som verkar mest intressanta.

Viktig information
Våra bedömningar av aktie- och räntemarknaderna utgår från prognoser och är inga garantier. Historisk avkastning är ingen garanti för framtida avkastning. De pengar som placeras i fonder och aktier kan båda öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta beloppet. Slutsatser som dras är skribenternas egna och ska inte ses som investeringsråd.
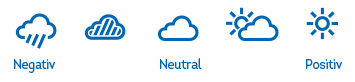
Vad betyder symbolerna?
Vädersymbolerna visar vår syn för utvecklingen för aktiemarknaderna på 24 månaders sikt.
Aktiemarknaden globalt - AI-eufori möter ränteoro
Aktiemarknaderna har gått starkt i år. IT-investeringar har trumfat Irankriget och höga oljepriser. Osäkerheten är dock hög. Vi ser större skillnader mellan olika marknader och inom marknader. Ett mindre antal stora bolags utveckling får stor påverkan på indexutveckling. Börser drivs inte längre bara av techjättarna i USA som varit dominerande under flera års tid. Sista året har vi sett bolag på flera marknader gå starkt. Med det sagt har fokuset på IT-bolag ökat återigen nu under hösten. Techbolagens utveckling är i fokus. Tech driver investeringar och kommer troligen göra så under lång tid.
Makroekonomin har hållit uppe och amerikanska bolagsvinster har varit starka. Industribolag är positiva men hushåll är mer försiktiga. Amerikansk ekonomi har utvecklats väl, även om tillväxten väntas bromsa in något längre fram. Svensk konjunktur är i tydlig återhämtning. Såväl industri, tjänstenäringar som detaljhandel växer i god takt. Finanspolitiken har varit stimulativ i år men väntas stramas åt lite nästa år. Oljeprisets uppgång och förhållandevis god efterfrågan gör att inflationsriskerna ökat. Centralbanker stramar åt penningpolitiken något.
En stor del av Trumps tidigare tullar har tvingats att dras tillbaka och många bolag har fått tillbaka tidigare inbetalda tullbetalningar. Men nya tullar har lanserats. Tulloro finns alltså kvar men marknaden tycks ha anpassat sig och riskerna är mer bolags- eller sektorspecifika än en bred chock.
Börsvärdering är hög på vissa håll men inte överallt. Vi anser att den sammantaget är rimlig men det bygger på att vinsttillväxten fortsätter. Vi har en svagt positiv syn på aktier globalt där vi ser att framförallt Sverige och tillväxtmarknader har något bättre förutsättningar. Småbolag är extra lågt värderade men är också räntekänsliga och behöver hjälp av mer stabil konjunktur. Svenska aktier överlag är en bra kompromiss i en stökig omvärld trots sin något ansträngda värdering.
USA utgör runt två tredjedelar av ett globalt aktieindex. Under 2025 höll dollarförsvagningen ned den globala aktieavkastningen för en svensk sparare. I år har globalfonder istället gynnats då utländska valutor stärks gentemot kronan. På lång sikt är trendrörelsen för aktier normalt sett betydligt viktigare för en sparare än valutakursers utveckling.
Sverige - Svenska aktier bra kompromiss i stökig omvärld

Vi ser risker men är ändå svagt positiva till svenska aktier. Industribolag har relativt hög värdering jämfört med andra branscher, vilket ändå är rimligt förutsatt att konjunkturen fortsätter att återhämta sig. Småbolag är lågt värderade.
Svensk ekonomi stärks gradvis och tillväxten står på flera ben. Industriföretag ser stark orderingång samtidigt som tjänstenäringar och detaljhandeln ökar. Räntor har följt med globala räntor upp. Nivån i Sverige är ännu relativt måttlig och även om Riksbanken börjat höja går de långsamt fram. Med det sagt kommer räntor ha lite mer åtstramande effekt närmaste året. Finanspolitiken har varit ovanligt stödjande i år på grund av stimulanserna kopplade till Riksdagsvalet. Oavsett regering lär vi se en mild åtstramning kommande år. Samtidigt påverkas Sverige av globala risker som amerikanska tullar och högt oljepris. Oljeprisets effekt på Sverige är dock relativt liten jämfört med många andra länder. Svensk inflation är extra låg i år på grund av sänkningen av matmomsen och lägre bensinskatt. Inflationen kommer att stiga nästa år och Riksbanken väntas höja styrräntan. Hushåll har ändå en starkare köpkraft och bostadsmarknaden är i en återhämtning. Svenska hushåll har i genomsnitt relativt högt sparande.
Europa – Höga energipriser och tyska stimulanser

Vi är neutrala till europeiska aktier. De närmaste åren bör vi få en förbättrad vinsttillväxt för flera aktiemarknader driven av ett släpande investeringsbehov, ökade stimulanser och gradvis högre efterfrågan. Europa som helhet är dock ingen snabbväxande ekonomi strukturellt. Värderingen är rimlig. Efterfrågan är ännu relativt svag men ökande. Företagens optimism har ökat och Tysklands ökade stimulanser gynnar efterfrågan under flera år. Hushållen har det ännu relativt tufft. Europeiska centralbanken, ECB, kläms mellan ökad inflation och ännu svag tillväxt men har börjat höja styrräntan då inflationsoron överväger. Gas- och oljepriser har stigit påtagligt på grund av Irankriget. Ytterligare någon räntehöjning kan komma i år. I flera europeiska länder har vi sett stora demonstrationer med krav på politiska reformer. Vissa mer skuldtyngda länder har även sett sina statsräntor stiga påtagligt, vilket gör det svårare att finansiera nya stimulansåtgärder.
USA – Stora IT-investeringar och politisk osäkerhet
Amerikansk ekonomi och hushåll har gynnats av tidigare stimulanspaket. Fortsatt stark efterfrågan på IT-investeringar hjälper till att hålla uppe ekonomin. Trump ser ut att få svårt att avsluta kriget i Iran. Den politiska osäkerheten är stor och nya tullar har lanserats. Marknadens fokus på tullarna har dock minskat och effekten hittills har varit mindre än befarat. USA klarar även ett högt oljepris bra då de är i det närmaste självförsörjande på olja så oljeprischocken handlar mer om var pengarna i ekonomin tar vägen. Inflationsrisker finns och ränteinvesterare har svängt under året och räknar nu med styrräntehöjning. I höst är det mellanårsval i kongressen i USA. Skulle Trump förlora majoriteten i representanthuset kan det påverka den förda politiken framöver.
Vi är neutrala till amerikanska aktier efter att börsen har gått relativt starkt och riskerna är påtagliga. Vinsttillväxten har dock varit oväntat stark och vi räknar med att den breddas utanför techbolagen. Vinstökningen i år har gjort att värderingarna inte längre är lika ansträngda. En högre värdering är också motiverad på grund av större andel mer snabbväxande företag idag. Koncentrationsrisken är dock påtaglig, vilket kan leda till stora och plötsliga aktiemarknadsrörelser.
Företag är i allmänhet välkapitaliserade. Arbetsmarknaden är robust även om sysselsättningen växer lite långsammare. Tillsammans med en stimulativ politik har hushållens konsumtion ändå hållit uppe. Hushåll har dock även tagit av sitt sparande och hushållens framtidstro är svag. Efterfrågan är måttlig framöver men ekonomin undviker en större kris, vilket innebär att vinster växer ytterligare. Som vi sett flera gånger bara i år kan vi få snabba sentimentsskift på marknaderna, åt båda håll. I global oro tenderar investerare att fly till dollar.
Japan – Stimulanser och techdriven efterfrågan hjälper aktier
Japanska aktier har gått starkt i år, drivet av utlovade stimulanser och politisk stabilitet efter valet förra året. De gynnas av både en bättre inhemsk konjunktur och av ökad global efterfrågan inom teknologi. Den japanska centralbanken har stramat åt penningpolitiken något även om räntenivån förblir på en låg nivå relativt andra länder. Företagen har stora tillgångar och reformer har genomförts för att stötta sparande och investeringar. Trots ekonomisk återhämtning står Japan inför långsiktiga utmaningar som en åldrande befolkning och en hög statsskuld. Den japanska yenen har gått svagt en längre tid och amerikanska centralbanken har med hjälp av amerikanska myndigheter intervenerat och stödköpt yen mot amerikanska dollar. Japanska investerare säljer normalt yen för att investera i amerikanska statsobligationer som har högre ränteavkastning.
Vi är neutrala till japanska aktier. Värderingen ser något ansträngd ut men japanska aktier är fortsatt underägda bland internationella investerare och vinster växer i god takt nu. Den japanska ekonomin står fortsatt inför stora utmaningar strukturellt även om konjunkturen nu förbättrats.
Tillväxtmarknader – IT-driven aktieuppgång
Vi är svagt positiva till tillväxtmarknader sammantaget. De har utvecklats starkt sedan sommaren 2025 men hade en tuff sommar i år när oron om lönsamheten i de snabbväxande halvledartillverkarna ökade. Värderingen blev då mer attraktiv och investerare återvände. Flera asiatiska aktiemarknader är väl positionerade inom AI och IT. Exporten har stigit kraftigt i länder som Taiwan och Sydkorea. Kinas ekonomi är fortsatt svag. Kinesiska regeringen behöver stimulera ekonomin ytterligare. Tullar påverkar vinster negativt men många bolag har lyckats styra om produktion och handel. De ökade oljepriserna är en risk för många tillväxtmarknader. Tillväxtmarknader ger över tid strukturellt högre tillväxt och framförallt diversifiering till andra marknader.
En placering i tillväxtmarknader ger störst exponering mot Taiwan, Kina, Sydkorea, Indien och Brasilien. Även om ländernas aktiemarknader som helhet följer global konjunktur är sambandet mindre än inom mer utvecklade länder, vilket bidrar till att balansera risker i en aktieportfölj. Ryssland är exkluderad från tillväxtmarknadsindex sedan mars 2022.
