Ekonomi vid skilsmässa och separation - tips för en nystart

En skilsmässa kan kännas överväldigande, inte minst när det gäller ekonomin. Här får du praktiska tips på hur du snabbt kan få grepp om din privatekonomi och ta första steget mot en nystart.

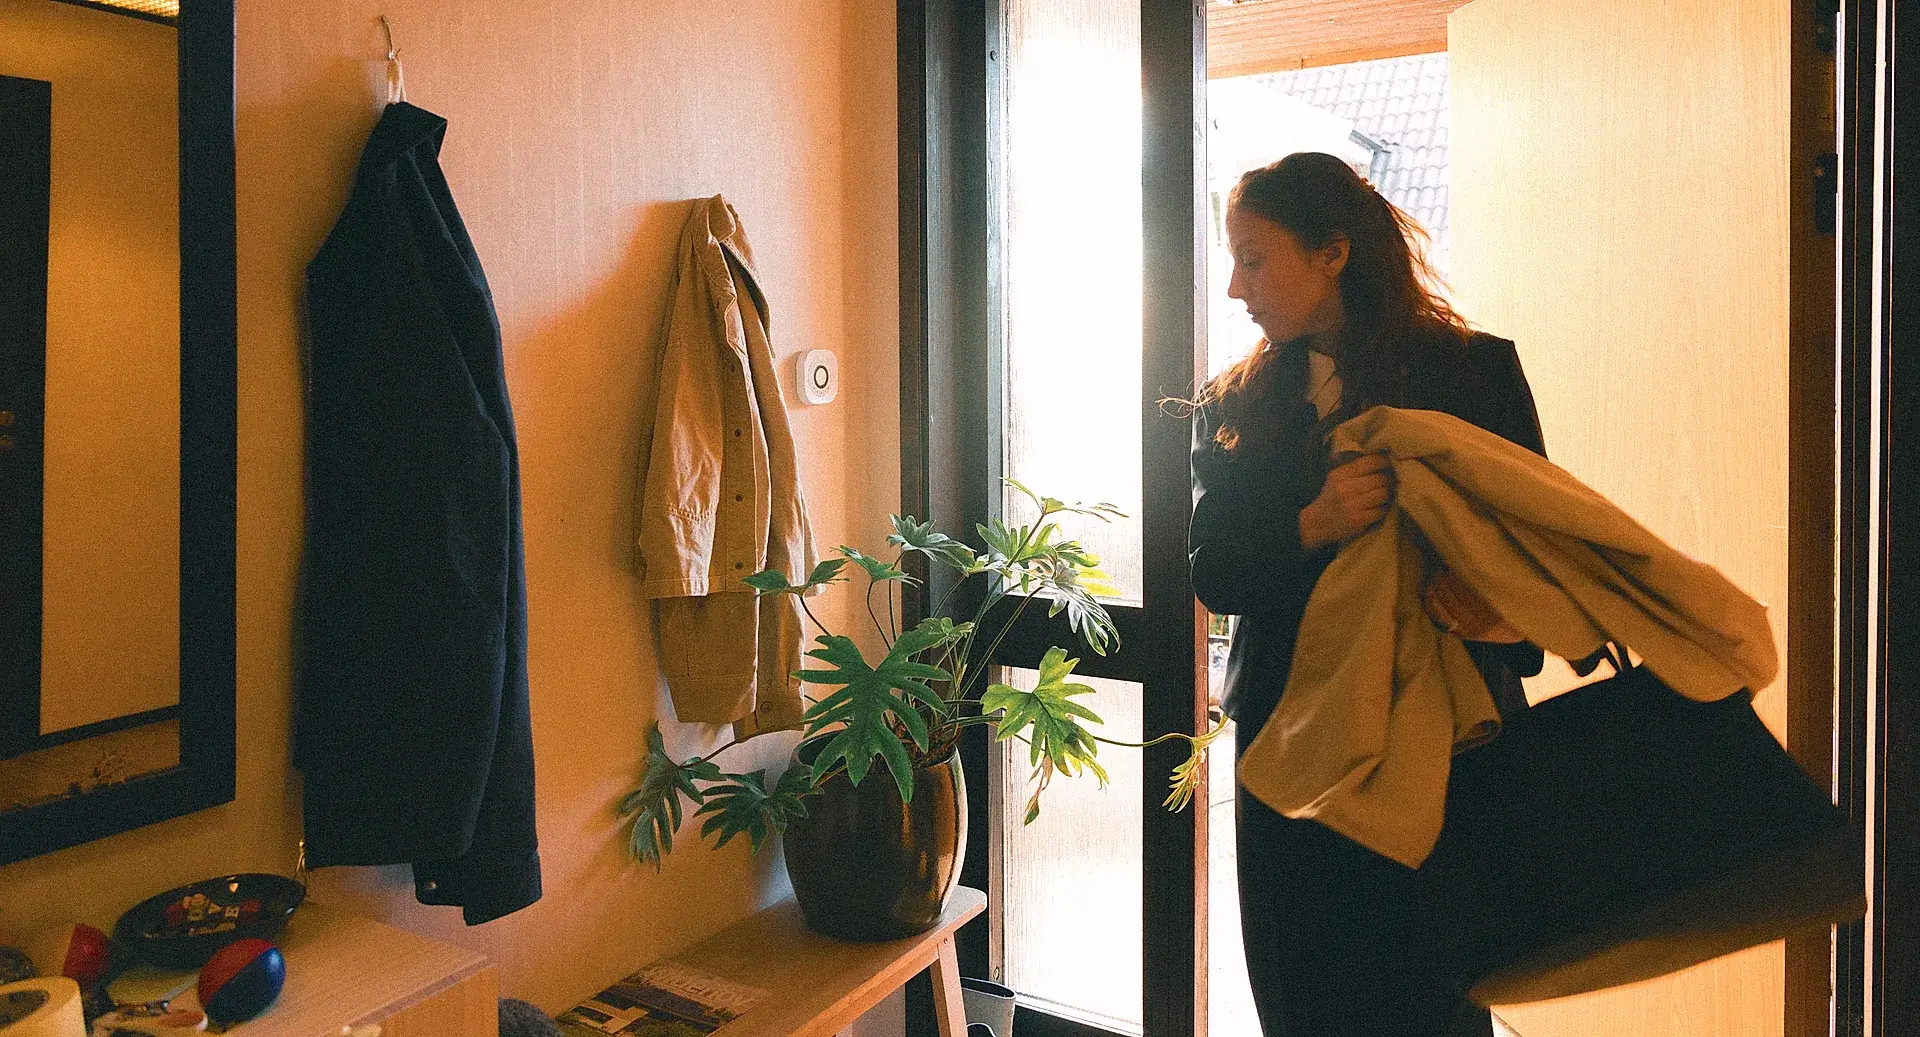
Kvinna tar med sin jacka och väska ut genom dörren.

Vad kostar det att separera?

För en separerad eller nyskild förälder med två barn kan de nödvändiga månadsutgifterna öka med cirka 2 000-15 000 kronor, beroende på var i landet du bor. 
– Det är dyrt att separera och för många kan den nya ekonomin bli en chock. Samma inkomst ska räcka till betydligt större utgifter och då blir det mindre över till det man tidigare haft råd med, säger Stefan Westerberg, vår privatekonom.

Stora skillnader i olika delar av landet

Till nödvändiga utgifter räknas till exempel mat, kläder, abonnemang och boendekostnader. Det är framför allt boendet som gör att kostnaderna drar iväg. Ränta, amortering och avgift ska nu betalas av en person och i dyra bostadsmarknader blir kostnadsökningen störst.

I Länsförsäkringars räkneexempel för Sverige som helhet ökar de nödvändiga månadsutgifterna med cirka 10 000 kronor per förälder efter en separation. Nästan 9 000 kronor av ökningen beror på boendet. Därför blir kostnadsökningen störst på dyra bostadsmarknader. I beräkningen varierar den mellan 2 200 och 14 800 kronor i månaden beroende på var i landet familjen bor. 

Beräkningen utgår från en familj med två vuxna och två barn som bor i villa. Efter separationen flyttar föräldrarna till varsin bostadsrätt på 75 kvadratmeter i samma område och barnen bor växelvis. Varje förälder har en bruttolön på 38 800 kronor per månad och föräldrarna delar på barnbidraget och flerbarnstillägget.

I beräkningen ingår nödvändiga månadsutgifter för boende och levnadskostnader. Barnen är 8 och 12 år och kostnaderna bygger på Konsumentverkets hushållskostnader för 2026.

Kostnader för till exempel flytt, nya möbler, juridisk hjälp, bil, arbetsresor och fritidshem ingår inte. Inte heller eventuellt bostadsbidrag eller underhåll.

Beräkningen är gjord i september 2026 och avser ett typfall.
Få grepp om din privatekonomi

En skilsmässa påverkar privatekonomin på flera sätt och det kan kännas svårt att veta vart man ska börja. Stefan tipsar om hur du med rätt planering kan lägga en stabil grund för framtiden och din nya vardag.

  1. Gör en ny budget för ett hushåll – inte två halva.

    Räkna på vad ekonomin faktiskt blir när du ska bära ett eget boende. Använd vår budgetmall och ta med ränta, amortering, avgift eller hyra, el, försäkring, mat, barnens kostnader och buffert. Många underskattar hur mycket som tidigare delades. 

  2. Räkna noga på boendet innan du bestämmer dig

    Det nya boendet är ofta den största kostnaden. Jämför flera alternativ: bo kvar eller flytta, mindre boyta, annat område, hyresrätt, bostadsrätt eller en tillfällig lösning. Ta hjälp av banken för att se hur mycket du kan låna, men bygg inte budgeten på maxlånet.

  3. Testa kalkylen med mindre marginal än du hoppas på

    En bostad som precis går ihop på pappret kan bli för dyr om räntan stiger, avgiften höjs, bilen behövs eller inkomsten tillfälligt minskar. Räkna på vad som händer om boendet blir 1 000–3 000 kronor dyrare per månad.

Har du råd att flytta eller bo kvar?

Använd vår bolånekalkyl och räkna ut hur mycket du kan låna till din nya bostad och vad det kostar att bo kvar.

Räkna på bolån

När ekonomin ska delas

  1. Ta reda på vad som gäller för er bodelning

    Vid skilsmässa ska bodelning göras. För sambor är bodelning inget krav, men det kan göras om någon av er ska ta över bostad eller bohag från den andre. Se till att värdera bostaden, räkna med lån, möjlig skatt och försäljningskostnader och dokumentera överenskommelsen skriftligt. Ta hjälp av jurist om värdena är stora eller läget är konfliktfyllt.

  2. Gör en tydlig plan för barnens kostnader

    Vid växelvis boende delas inte alla kostnader automatiskt rättvist. Bestäm hur ni ska hantera barnbidrag, flerbarnstillägg, kläder, fritidsaktiviteter, mobil, försäkring, glasögon, resor, barnsparande och större inköp. Otydliga överenskommelser blir lätt både ekonomiska och känslomässiga konflikter.

  3. Dela upp gemensamma avtal och löpande betalningar

    Gå igenom gemensamma konton, kort, försäkringar, abonnemang, autogiron och prenumerationer. Bestäm vad som ska sägas upp, flyttas över eller delas under en övergångsperiod. Annars riskerar någon att fortsätta betala för kostnader som egentligen hör till det gamla hushållet.

Vill du ha stöd i planeringen?

En skilsmässa väcker ofta starka känslor och det kan vara svårt att komma överens om hur ekonomin ska delas. Att ta hjälp av en rådgivare eller jurist kan vara en god idé för att få en komplett bild av din ekonomiska situation.

Kontakta oss

När du startar om

  1. Bygg upp en ny buffert så snabbt det går

    Efter en separation kan marginalen vara liten samtidigt som engångskostnaderna är många: flytt, möbler, deposition, juridisk hjälp, dubbla boenden och nya försäkringar. Prioritera en buffert innan du tar på dig nya fasta kostnader.

  2. Se över försäkringar och skydd

    När hushållet delas behöver hemförsäkring, barnförsäkring, livförsäkring, bolåneskydd, efterlevandeskydd, testamente och förmånstagare ses över. Vid växelvis boende behöver båda hemmen vara rätt försäkrade.

  3. Följ upp den nya ekonomin tätt i början

    De första månaderna är ofta svårast att överblicka. Gå igenom kontot regelbundet, justera utgifterna snabbt och vänta med nya fasta kostnader tills du vet hur den nya ekonomin fungerar.

Ge dig själv en starkare grund

Livet blir inte alltid som vi tänkt oss. Oavsett hur din familjesituation ser ut kan ett eget sparande och en planering för framtiden göra stor skillnad om livet tar en ny vändning. Läs om hur du kan stärka din ekonomiska trygghet i en relation. 

Texten är faktagranskad av

  • Porträtt av Stefan Westerberg.

    Stefan Westerberg

    Privatekonom

    Stefan är Länsförsäkringars privatekonom och arbetar med frågor inom bland annat bostadsmarknaden, sparande, pension, familjeekonomi och försäkring.

    Läs mer om Stefan