


Vår analys av räntemarknaden
Läs vår senaste marknadsanalys av räntemarknaden i Sverige, Europa, USA, Japan och tillväxtmarknaderna. Läs om hur Riksbankens agerande påverkar och var räntan är på väg i resten av världen.
Publicerad 14 september 2026
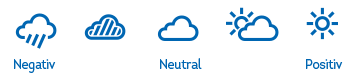
Vad betyder symbolerna?
Vädersymbolerna visar vår syn på utvecklingen för räntemarknaderna på 24 månaders sikt.
Svenska korta och långa obligationer – Skifte hos centralbanker. Räntehöjningar närmar sig

Riksbanken har slutat sänka styrräntan och marknaden räknar med en räntehöjning mot slutet av året då ECB har höjt två gånger och amerikanska FED väntas höja i höst. Marknadsräntor har stigit men vi räknar med relativt små ränterörelser närmaste året. Det betyder att de högre räntenivåerna kan bestå en tid. Räntekurvan är relativt brant, vilket innebär att långa marknadsräntor ligger högre än korta. Även om Riksbanken höjer behöver alltså inte marknadsräntor stiga påtagligt då det är inprisat. Svenska långa styrräntor styrs mycket av globala räntor.
Vi förväntar oss positiv avkastning på både korta och långa räntepapper framöver. Långa statsobligationer och bostadsobligationer föredras framför korta räntor, då de erbjuder högre löpande avkastning och kan ge visst skydd om marknadsoron skiftar till att bli mer tillväxthämmande för ekonomin. Bostadspapper förväntas avkasta mer än statspapper men skillnaden är liten nu.
Det högre allmänna ränteläget gör att centralbanker vid händelse av kris har möjlighet att sänka räntor och därmed stötta ekonomin, till skillnad från i lågräntemiljön innan pandemin. Både korta och långa räntor fyller en viktig roll för att hantera risken i en portfölj.
Företagsobligationer – ansträngd värdering men bra komplement till aktier och statsräntor

Företagsobligationer ger generellt en högre avkastning än statsräntor då investerare även får en kreditspread (betalning för företagsspecifik risk) utöver den statliga räntan. Mer säkra Investment Grade-obligationer bedöms fortsatt ha låg risk för betalningsinställelser. High Yield-obligationer innebär högre risk men kan också ge högre avkastning. Vi föredrar en diversifierad mix, inklusive Floating Rate Notes som påminner om High Yield men är mindre känsliga för ränteförändringar.
Ett tillgångsslag vi valt att investera i för våra blandfonder, som är svårt att investera i som privatperson, är katastrofobligationer (CAT-bonds). De har en löpande avkastning på strax under 10 procent, vilket förväntas kompensera för kostsamma katastrofer (primärt jordbävningar och orkaner i USA). Förra höstens orkansäsong i USA var relativt lugn ur ett investerarperspektiv. Likaså årets säsong så här långt. Intresset för denna typ av papper har ökat globalt sett då företag vill försäkra sig mot naturkatastrofer. Historiskt har det varit attraktivt att köpa när en specifik naturkatastrof är ett faktum. Högre avkastning efteråt kompenserar för temporär prisnedgång på tillgången, vilket vi även sett de senaste åren.
Vi är svagt negativa till framför allt utländsk kreditrisk hos företagsobligationer då värderingen är ansträngd. Vi bedömer dock att risken för betalningsinställelser är låg, men det är också inprisat på marknaderna.
Tillväxtmarknadsobligationer – Diversifierar andra tillgångar. Begränsad avkastningspotential.
Vi är svagt negativa till tillväxtmarknadsobligationer. De har gått starkt de sista åren men varit mer volatila i år. Tillgångsslaget bör leverera god riskjusterad utveckling på sikt men för stunden är värderingen ansträngd och avkastningspotentialen är mer begränsad. Räntorna på dessa papper är höga och ger en bra löpande avkastning, vilket ändå ger ett visst skydd vid oro. Tillgångsslaget bidrar med diversifiering mot andra tillgångsslag i en portfölj. På lång sikt finns ändå en högre avkastningspotential relativt svenska räntor men det ska också ställas i relation till ökad risk.
